 お悩みさん
お仕事をがんばっているのに全然お金が貯まらない……
こんな悩みを解決する記事を用意しました。
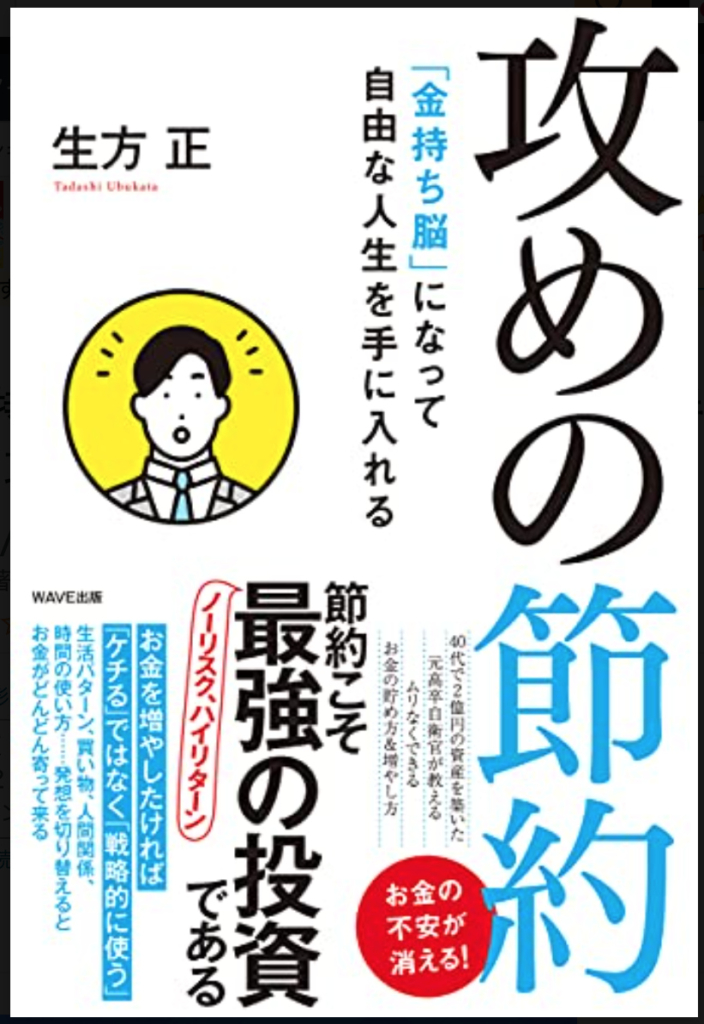
記事で紹介する書籍「攻めの節約」を理解できれば
だれでもかんたんに「お金をためてお金を増やすこと」ができます。
なぜなら本書の筆者生方正氏は
節約により2億円を貯めて
40代で自衛隊をやめてアーリーリタイア、すなわち労働から解放されたからです。
スキルをつかって
お金を稼ぐという内容ではなく
「お金の使い方をかんがえよう」と言った内容なので
再現性ありありです。
- 将来が不安で、お金を残したい、増やしたいと考えている人
- いろいろ節約をしているものの、思ったほどお金が手元に残らないという人
そんな人に超絶おすすめです。
記事の前半では「投資のたいせつさ、お金の使い方」について解説し
後半では具体的な節約方法についてがっちり解説します。
最後まで読んでいただくことで
だれでも正しい節約方法を知ることができ
確実に着実にお金を増やすことができます。
最後までじっくり読んでください。
「攻めの節約」をわかりやすく解説!
ムダなものを買いすぎている。それをやめるだけでかんたんにお金は貯まる
先に本書の結論をお伝えします。
消費と浪費の出費を減らして
投資にお金を使うことが
お金持ちになるための道です。
実際に筆者はムダものにおかねを一切使わずに
2億円を貯めてFIREに成功した。
FIREとは……
Financial Independence, Retire Earlyの頭文字をとったもので
投資元本を蓄財し、運用益だけで生活できるようになれば労働から解放されるという考え方です。
資産運用による経済的自立です。
筆者はすでに2億円の資産運用により
働かなくても生きていける、ようするに人生ゲームをクリアした状態というわけです。
そんな筆者も「最初の1歩は節約だった」と強調しています。
みなさんは今日もコンビニでなんとなく1,000円ぐらい使っていないですか?
この感覚がダメと筆者は啓蒙しています。
なんとなくコンビニでお金を使う感覚を持っていると
お金はたまらなし人生も変わりません。
節約してお金を作らなければ
投資に使うお金も生まれきません。
ただ時間だけがすぎていきます。
今回は最後まで読んでいただくことで
節約から人生を変えることができます。
一緒に学んでいきましょう!
お金の使い方3つしかない
浪費は論外。消費ではなく投資にお金をつかいましょう
消費ではなく投資にお金をつかいましょう。
お金の使い方は全部で3つあります。
- 浪費
- 消費
- 投資
です。
浪費は論外
浪費とは無くても生きていけるものにお金を使うことです
浪費は今すぐ、この瞬間にやめましょう。
浪費とは
- タバコ
- スマホゲームの課金
- コンビニのスイーツ
- ストロング系酎ハイ
- 衝動買いした服
- 衝動買いした靴
- 会社の呑み会
これらにお金を使っている人、要注意です。
これらにお金を使っている人は
一生お金はたまりません。確定です。
これらにお金を使っても
あなたの人生になんのプラスにもなりません。
今すぐやめましょう。
消費
消費とは生きている以上、ぜったいにかかってくる経費のようなものです。
たとえば
- 食費
- 家賃
- 光熱費
- 携帯料金
- 交通費
などです。
投資
投資とは将来自分に利益をもたらす出費のことです。
あなたの自己研鑽になるものはすべて投資です。
たとえば
- 本
- 資格取得の費用
- スキルアップの学習素材
- 株
- 不動産
- スペックの高いパソコン
消費と浪費を減らして投資にまわしましょう
この本のテーマは
「消費と浪費を減らして投資にまわしましょう」
というものです。

貯金じゃダメなの?
って思うかもですが
貯金じゃダメです。
なぜなら
貯金をしてもお金は増えないからです。
具体的にいうと
現在のゆうちょ銀行の年利は0.001%
100万円を貯金しても
1年間に増えるお金は10円です。
ATMでお金を引き出したら
手数料で数百円とられて利息分を取られて終わり。
この先、円安が進めば円の価値もさがります。
あなたの貯金額も何もしていないのに
価値がさがります。
貯金をしても
お金が減ることがあれど
増えることはありません。
もうひとつ。
貯金をしてもあなたのスキルはあがりません。
ようするに貯金をしても
あなたの人間力、稼ぐ力は何一つ向上しません。
そのまま停滞になり
結局稼ぐ力もつかないので
お金が増えることはありません。
大事なのは
消費や浪費に使うお金を投資にまわす。
ただそれだけです。
知識と時間に投資する
投資は3つ種類があります。
知識への投資
1つめは知識への投資。
まずやるべき投資は知識に投資することです。
ぼく自身、一番優先にやるべき投資は知識への投資だと思っています。
具体的にいうと
本にお金を使うこと。
知識への投資とは
本を読んだり、スクールに通うことです。
本書では
人生を好転させたいのであれば
成功者の考え方が学べる本を20冊から30冊読むべき
と書かれています。
実際、本を読むクセがある人と
ほとんど本を読まない人では
話をしていても知識の深さが違うと実感することがあります。
偉そうに話していても「ん?こいつ浅いな」って思うことありますよね。
今後ますます情報社会となり
情報強者と情報弱者に分断される社会になっていく中で
知識にお金と時間を使わずにお金持ちになることはむずかしいです。
まずは本を買うところからはじめよう
時間に投資する
2つ目にやることは時間に投資すること
具体的にいうと
- タクシーを使う
- 高性能なPCを使う(処理がはやい)
- ドラム式洗濯機をつかう(洗濯に人生を奪われない)
- 掃除ロボットを使う
- 食洗機を使う
高額なものばかりだ……
って思うかもですが
時間を短縮するモノ、時間を短縮してくれるサービスは高いんです。
ようするに「時間」という資産は貴重だということです。
時間は誰もが持っている唯一無二の資産であり
お金で取り返すことはできません。
しかし、先に投資して未来の時間を買うことはできます。
特に今、20代、30代の若い世代の人に
めちゃくちゃ強く言いたいのは
とにかく三種の神器は何よりも最優先で買うこと。
若い時の時間は
歳を取ってからの時間よりさらに貴重です。
本を読むのにも時間は必要です。
恋愛をするにも時間は必要です。
ビジネスをするにも時間は必要です。
洗濯物を干すという何の意味もないことに時間を使うのではなく
あなたの人生にとって大切なことに時間を使いましょう。

経験に時間を投資する
3つめは買った時間を使って経験に投資しましょう。
厚みのある経験をしている人はおもしろい人が多くないですか?
たとえば
富士山に登った人と
エベレストに登った人の
登山話であれば
エベレストに登った人の話のほうが聞いてみたいですよね。
100円の缶コーヒーを飲んだ人の話と
5,000円のコーヒーを飲んだ人の話であれば
5,000円のコーヒーを飲んだ人の話を聞いてみたいです。
ようするに
おもしろい経験をすればするほど
話のネタになります。
おもしろい話ができる=お金が増える
ということではありませんが
おもしろい話ができて
円滑な人間関係を気づくことは結果的に大きな富をもたらすことになります。
ぼく自身、最近気合いをいれてやっているのが
「経験に投資する」ということです。
まさに今、本記事を書いているのが名古屋市のビジネスホテルです。
東京出張からの帰り
名古屋で途中下車をして1泊してみました。
記事を書いたら
名古屋城にいき
そのあと名古屋の小さなサッカースタジアムでプロの試合を観る
という経験をします。
会社の出張費に
すこし自分で投資するだけで
各地方で経験を積むことができます。
経験は後回しにしちゃダメ。チャンスがあれば挑戦する
投資をしなければ一生ラットレース
もし、3つの投資に回せるお金がないのであれば
今の生活から抜け出すことはぜったいにできません。
そのままラットレースを続けるだけの人生になります。
年齢だけ重ねてるのに
知識も経験もない人の話を
だれも聴きたがりません。
知識もないから
ずっとハムスターの様に回転車を回し続ける人生になります。
まずは死ぬ気で投資に回せるお金を捻出しましょう。
3つの投資をはじめないと
何も変わりません。
では次ページから
具体的な節約方法についてがっつり解説します。
投資にお金を使おう
投資にお金を回すには“節約”です。
今回は具体的な節約方法を解説します。
家賃を安く抑える
家賃を安く抑えましょう。
毎月の家賃が8万円の場合
1年で96万円
30年で2,880万円
です。
2,880万円分、タダ働きをしないといけません。
本書では
「だからといってマイホームを買うという暴挙にはでないほうがいい」
と啓蒙しています。
家賃対策は2つです。
- とにかく家賃が低い場所に住む
- もしくは会社の徒歩2分以内の場所に住む
とにかく家賃が低い場所に住む
1つめはとにかく家賃が低い場所に住みましょう。
テレワークも進み、オンラインできる仕事も増えたので
郊外に住むという選択肢もありです。
今は少子化によって東京以外のマンションはどんどん家賃が安くなっています。
これから先、人は減っていくので家賃は安くなっていきますよ。
会社徒歩2、3分のところに住む
2つめは会社徒歩2、3分のところに住むこともおすすめです。
逆転の発想ですが
家賃が少々高くても
職場のちかくに住むことで
先述の「時間の投資」をするということです。
たとえば片道1時間の通勤時間のばあい
1ヶ月で平日22日×2時間=44時間です
あなたの時給が1,500円だったとしても
66,000円失っているのと同じです。
徒歩2、3分のところにすめば
始業10分前に家を出れば十分間に合います。
それまで読書をしたり
勉強、副業をすれば
時間投資×自己研鑽投資になります。
お金を節約するか
時間を買うか
どちらかを選びましょう!
ちなみに
ぼくは家は賃貸で小さくても問題ない派です。
仕事でほとんど家にいないし
自分専用のトイレと風呂があって
安心して寝れて
インターネットが通っていれば
じゅうぶんです。
生命保険に入らない
生命保険に入らないことです。
ぼくの本業は保険業なので
ぼくがこんなこと言うのはダメですが
生命保険には入らなくて良いです。
生命保険がどんなものかちゃんと理解していますか?
生命保険とは死んだ後に支払いがされるものであり
生きているうちに支払いはされません
(人間ドック補助とかそういうのはあるけれど)
自分が亡くなった後に
残された家族が10年間生活するのに困らない資金を得るために入るモノです。
長生きすれば損
早死にすれば当たり
みたいな宝くじと同じ感じですね。
実は金持ちは、生命保険に入っていません。
自分が亡くなったあとは
自分の資産を相続させたらよいだけですし
生命保険料を支払うくらいなら
自分で株式運用をしたほうが増やせるからです。
庶民にはそんな資産がないから入るんじゃ
って思うかもですが
まさにそこが情報弱者が食い物にされる典型の思考なんです。
本当にこの思考こそ捨てるべき。
なぜ生命保険に支払うお金で
本を買って勉強し
今稼げる自分になろうとしないのか?
生命保険に委ねるのではなく
なぜ自分で稼いで家族を守る資産を残そうとしないのか?
自分の死んだ後や
自分のお金のことを
他人任せにする人が多いから
生命保険会社は儲かるわけです。
ようするに
他人任せにすると一生保険会社のカモになるということです。
日本は社会保障制度が充実している
2022年現時点では
日本はまだ社会保障制度が充実しています。
ありていにいって
プラスアルファで高い保険料を支払って
生命保険にはいる価値はありますか?
なんとなく
大人になったから
子どもができたから
みんな入っているから
と感情に流されて必要でない保険に入りすぎてはいませんか?
「投資にまわすお金がない」
って言っている人に限って
いろんな保険に入っている人は多いです。
生命保険に入るぐらいなら
自分で株式を勉強して運用した方が
失敗したとしてもマシです。
傷害保険や医療保険も同じくです。
日本は健康保険制度で3割負担で病院に行けますし
大きなケガをして数百万円の医療費を請求されています。
高額医療制度を使うことで上限金額を90,000円におさえることができます。
ぼくたちが入るべき保険は自動車保険と火災保険だけです。
自動車を手放す
自動車を手放すとめちゃくちゃお金が浮きます。
筆者が自動車に乗っていたのは
20代後半の1年間だけでした。
自動車のランニングコストはかなり高いです。
・ガソリン代
・駐車場代
・自動車保険
・車検費用
・税金
さらに故障や整備、タイヤ交換などで
いっきに数万円が飛んでいきます。
具体的な例でいうと
アルファードは毎年維持費で約35万円かかります。
実は生活の中でも
かなりの金食い虫なのが自動車なんですよね。
筆者は自動車ではなく
100ccのバイクに乗っているとのことですが
移動は早いし
税金は安いし
保険料も安いし
駐車場も不要
とにかく便利と言います。
これからはシェアリングの時代になるので
1家に1台という考え方は古いかもしれませんね。
まずは
自分の車は1年間にいくら維持費にかかっているか調べましょう。
我が家の場合
我が家はニッサンのキャラバンNV350に乗っています。
貨物車1年車検ですが3ナンバーと同じぐらいの維持費です。
ディーゼルなのでガソリン代はちょっと安めです。
我が家はまだ自動車を手放すことはできません。
なぜなら
うちの車はキャンピングカーも兼ねているからです。
ようするに移動手段としてだけではなく
動くホテルとしても活用しています。
4歳、7歳の子たちと
キャンプにいったり
旅行にいったり
いろいろな地で経験させることを大切にしていて
その都度ホテルに泊まるのは高くなるので
車内泊をしています。
実際、ホテル代が毎回浮いているので
自動車として毎日使用していなくても
価値があるものだと考えています。
1年間の維持費を算出して、費用対効果を割り出す。本当に必要?
なんとなく消費を見直す
今後はなんとなく消費をやめましょう。
たとえば
- ギャンブル
- 衝動買い
- 呑み会
- ラーメン
- 夜食
- カフェ
- なんとなくコンビニ
- 使っていないサブスク
などなど……一度1ヶ月に自分が何にお金を使っているのか
正確に把握してみましょう。
1つ1つの支払いをみて
「この支払ったお金で何を得ることができたのか?」
を考えましょう。
たとえば
ラーメンの夜食
たしかに美味しいですが
健康に悪い、太る、寝つきがわるくなる、太る、あと太ります。
あと強いて言うなら太ります。
いつもの変わらないメンバーとの呑み会や
会社の呑み会
いつも同じ話になって得るものはありません。
グチなんて言っても何も前に進まないし
なんの解決にもなりません。
使っていないサブスクは即解約です。
自分が1ヶ月何にいくらお金を使っているのか?
見直してみましょう。
怖いかもしれませんが
人生を好転させるには
まず現実を直視することからはじめましょう。
図書館をつかいたおす
本書でおすすめされている節約方法に
「図書館を使い倒す」というものがあります。
家で本を読んだり
勉強したりすることってはむずかしいですよね。
なぜならいろんな誘惑があるからです。
図書館はぼくたちが納税したお金で建てられた施設です。
使わない手はありません。
最近の図書館はキレイで
最新の本も入荷されています。
また静かで集中する環境が整っています。
普通、こういう環境を手に入れるためには
たくさんのお金がかかります。
書斎を作ったり
レンタルオフィスを借りたり
テレワーク施設を借りたり
カフェにいったり
などなど
しかし図書館は施設利用も
本を借りて読むことも
すべて無料です。
使わない手はありません。
読む本は
- 自分の仕事に関わるもの
- 興味があるもの
なんでもいいです。
まずは「図書館に行く」こと
クレジットカードを使う
日々の小さな買い物でもなんでも
すべてクレジットカードを使いましょう。
なぜならポイントがたまって結果的に節約になるからです。
実際、ぼくはクレカが使えない店にはいきません。
ポイントを考えて生活している人と
現金しか使わない人では
人生で300万円の差がでると言われています。
小さいことかも知れませんが
小さな積み重ねが何年後かに大きな差となるわけです。
本書でおすすめされているクレカは
- セゾンカード
- Yahoo!Japanカード
- 楽天カード
です。
ぼくは実際楽天カードを利用していて
楽天ポイントを鬼のように活用しています。
とくに楽天Payを使用するとお得度爆増なのでオススメです。
どうせ何かを買うのであれば
ポイントをもらったほうが得です。
自分は何も我慢せずに
何も痛みがなく得をするんです。
節約で気をつけること
気をつけるべきは
ストレス発散にお金を使ってしまうことです。
どれだけ稼ぎがよい仕事をしていても
残業がありまくったり
精神的にしんどい仕事は
反動でお酒、タバコ、などなど
「がんばったからいいか!」と浪費してしまいがちです。
これが実にもったいない。
お金をためるために
辛い仕事やキツイ副業をやったとしても
ストレス発散にお金を使ってしまったら
結局お金はたまりません。
普段は節約のために質素な食事をしていたとしても
ストレス発散のために600円のスイーツを買ったら
なんの意味もありません。
大切なことは
ストレスをためずに
無理なく節約して
お金を積み上げていくことです。
まとめ
では、まとめます。
お金を貯めてFIREをめざすなら
- 投資にお金をつかう
- 浪費、消費をおさえて投資に使う
- 節約にはいろいろな方法がある
- 投資をすることでお金を稼ぐスキルが身につく
- ストレスをためない
です。
本書ではもっと具体的な実例をもとに
わかりやすく解説されています。
サクッと読めてタメになる本です。
まずは知識の自己投資してみましょ!
ぼくが本書を読んでやる行動は「図書館にいく」です。
小学生依頼、図書館になんて行っていません。
ただし「ぼくたちの税金で建てられた施設」と聞いて
行かないともったいない気になりました。
今度家族と一緒に行ってみます。
最後まで読んでいただきありがとうございました!
👇ポチッと応援いただけるとブログ更新の励みなります!!